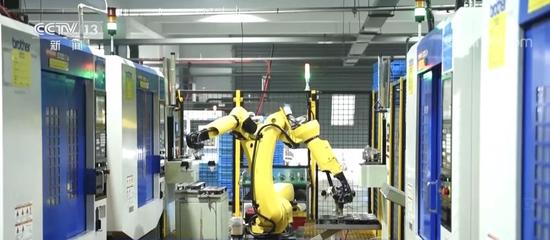
亏损超8亿,中国美的收购德国库卡机器人是不是败笔?
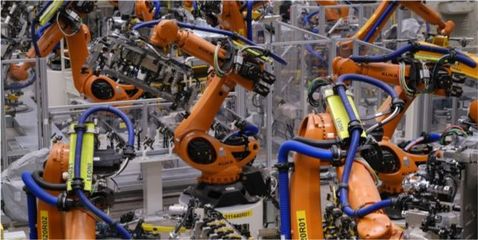
2016年,中国家电巨头美的集团以约292亿元收购德国工业机器人企业库卡(KUKA)94.55%的股权,成为中国企业在工业自动化领域最大的一笔海外并购。近年来库卡业绩持续低迷,2018年至2020年累计亏损超过8亿欧元,2021年虽略有起色,但整体盈利能力仍远不及预期。一时间,“美的收购库卡是败笔”的论调甚嚣尘上。但若仅以短期财务亏损论英雄,恐怕忽视了工业机器人产业的战略逻辑。
一、收购背景:为何美的要买库卡?
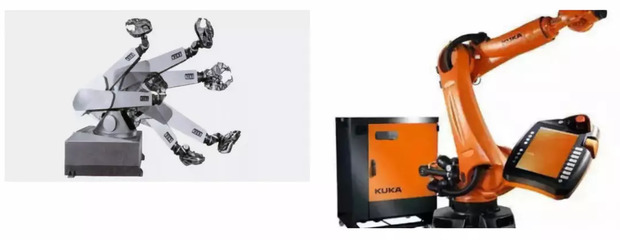
美的收购库卡,并非一时冲动。彼时,美的家电主业增速放缓,亟需寻找第二增长曲线。而库卡作为全球四大工业机器人巨头之一(与发那科、ABB、安川齐名),在汽车制造、自动化产线集成等领域拥有顶尖技术和百年客户资源。美的希望通过“家电+自动化”的协同,推动智能制造升级,同时打开工业机器人这一万亿级市场。
更重要的是,中国当时已是全球最大的工业机器人消费市场,但本土企业严重缺乏核心技术和高端制造经验。美的借道库卡,可以快速获得机器人本体、控制系统、伺服驱动等关键技术,并借助库卡的全球渠道实现国际化。这一逻辑与当年吉利收购沃尔沃有相似之处——以资本换技术,以时间换空间。
二、亏损真相:为何库卡“跌下神坛”?
库卡由盈转亏,主要原因有四:
- 汽车行业周期性下滑。 库卡超过一半的收入来自汽车行业,而2018年后全球汽车销量见顶回落,主机厂资本开支收缩,直接冲击库卡的订单和利润率。
- 内部整合阵痛。 美的入主后,库卡管理层动荡,战略摇摆。一方面要维持德国总部的独立运营,另一方面要配合美的在中国市场的扩张,跨文化管理难度巨大。
- 机器人行业竞争加剧。 四大家族整体面临中国本土机器人企业的价格战。据IFR(国际机器人联合会)数据,2020年中国本土品牌在国内市场份额已升至约30%,库卡的中低端市场被蚕食。
- 新冠疫情黑天鹅。 2020年欧美工厂停工、供应链中断,库卡营收锐减,固定成本高企导致巨额亏损。
三、战略价值:亏损之外的账
如果只看库卡并表后的利润表,美的似乎买了一个“亏损包袱”。但衡量这笔收购的价值,必须算三本账:
第一,技术账。 通过库卡,美的获得了工业机器人全产业链的核心技术。2021年,美的将库卡与旗下的安得智联、瑞仕格等物流自动化业务整合,推出“美擎”工业互联网平台,已服务数千家制造企业。技术成果不体现在库卡单家公司的财报,而体现在美的集团整体制造效率和产品力提升上。
第二,市场账。 库卡在中国的营收从2016年的不足5亿欧元增长至2021年的超10亿欧元,中国已成为库卡全球第二大市场。若无美的的本土资源赋能,库卡在中国很难与本土集成商竞争。
第三,战略账。 工业机器人是智能制造的基础设施,关乎国家产业安全。美的作为一家有远见的企业,愿意承受短期亏损,换取在未来制造秩序中的话语权。美的机器人及自动化板块营收稳定在250亿元以上,约占总营收的10%,已成为集团重要的战略支柱。
四、是不是败笔?需用更长时间维度审视
管理学大师彼得·德鲁克曾说:“战略不是研究我们未来要做什么,而是研究我们今天做什么才有未来。”跨国并购的成败,往往需要五到十年甚至更长周期来验证。
从财务上看,库卡亏损确实拖累了美的短期业绩,收购对价也偏高(市盈率超过30倍)。但美的2021年已推动库卡在中国上市,并逐步将机器人业务分拆至独立板块,资本运作空间大开。2022年库卡实现扭亏为盈,2023年订单回暖,EBIT率稳步回升。趋势正在向好。
因此,简单断言“败笔”为时尚早。更公允的评价是:美的收购库卡是一场高风险、高战略价值的远征,目前处于消化整合期,尚未到宣告成败的时刻。
在工业机器人这条赛道上,中国是后来者。要想弯道超车,必须学会用全球资源补齐短板。美的的尝试,既是一次商业冒险,也是中国制造向上突围的缩影。正如一位行业分析师所言:“如果美的当初不买库卡,今天连亏损8亿的烦恼都没有——但更重要的是,连参与全球机器人竞争的门票都没有。”或许,这才是最有价值的答案。
如若转载,请注明出处:http://www.xcjxjx.com/product/51.html
更新时间:2026-10-22 15:27:26